 Officiellement la guerre des changes n’a pas lieu. « Nous nous abstiendrons de procéder à des
Il n’empêche : depuis l’été 2012, on a pu observer une dépréciation du dollar américain de 8 % par rapport à l’Euro, de 3 % par rapport au RMB chinois ; une dépréciation de près de 10 % de la Livre britannique par rapport à l’euro ; une chute du Yen japonais de près de 15% par rapport au dollar américain, de plus de 20 % par rapport au Won coréen et de 30 % par rapport à l’euro. Quant aux monnaies d’Amérique Latine et notamment le Real du Brésil, elles ont connu une réévaluation de l’ordre de 20 à 30 % par rapport au dollar entre 2009 et la mi 2011, suivie d’une baisse de 10 à 15 % avant de repartir à la hausse depuis le dernier trimestre 2012.
Certes les États n’ont pas tous un objectif de change explicite et ils ne conduisent pas leur politique monétaire dans le seul but d’obtenir un avantage de compétitivité grâce au cours de leur devise. Mais entre une politique monétaire conduite pour des motifs internes de soutien à l‘économie, que les ministres du G 20 ont saluée comme légitime, et une politique de change agressive qui ne le serait pas, la frontière est parfois ténue.
Explications avec un tour d’horizon des principaux pays
États-Unis
 Le dollar reste la clé de voute du système monétaire international. Mais la politique monétaire des Etats Unis est avant tout conduite avec des objectifs des objectifs internes de soutien de l’activité économique. D’une part, le déficit budgétaire des États-Unis reste jusqu’à présent relativement élevé (supérieur à 7% du PIB). D’autre part la Banque centrale des USA (la FED) continue de conduire une politique monétaire extrêmement expansive. Elle considère que l’inflation n’est pas une menace et annonce maintenir durablement un taux d’intérêt directeur proche de zéro tant que le chômage ne sera pas redescendu en dessous de 6,5%. Elle poursuit également un programme massif de rachat de dettes publiques à moyen ou long terme (45 milliards de dollars par mois) pour faire baisser les taux d’intérêt à long terme. Dans ces conditions l’offre de dollars est très abondante et les perspectives de rendement sur la détention de dollars sont limitées par les bas niveaux des taux d’intérêt.C’est pourquoi, même si ce n’est pas l’objectif directement recherché, cette politique a pour effet de faire baisser le taux de change du dollar. Ce qui a comme conséquence de favoriser les exportations des USA et de renchérir les importations.
Royaume Uni
 Depuis le début de la crise, la Banque d’Angleterre a mené une politique monétaire comparable à celle des États-Unis : forte émission de liquidités, bas taux d’intérêt directeur, programmes de rachat de dette publique. Mais la politique budgétaire est différente. Elle est devenue restrictive à partir de 2010. Les effets sur le taux de change ont évolué. Après une chute brutale fin 2008, le taux de change de la livre s’est ensuite stabilisé. Il a même eu tendance à augmenter fin 2011/début 2012, apparaissant comme un refuge, alors que la crise de l’euro battait son plein.Mais la récession fait douter de l’efficacité de la politique suivie. La tendance concernant le taux de change de la livre s’inverse depuis deux mois.
Japon
 Le Japon a vu le taux de change de sa monnaie, le Yen, augmenter fortement à partir de 2007 ( + 40 % environ) jusqu’à un palier atteint fin 2011. Le commerce extérieur japonais souffre. A partir du troisième trimestre 2012 le pays a connu sa troisième récession en trois ans. Le nouveau premier ministre japonais Shinzo Abe a fixé l’objectif d’une correction à la baisse du cours du Yen. Il a fait pression sur la Banque centrale du Japon normalement indépendante pour qu’elle remonte son objectif d’inflation et qu’elle se lance elle aussi dans une politique d’émission massive de liquidités et de rachat de dette publique. Mais il n’y a pas eu jusqu’ici d’intervention directe de sa part sur le marché des changes. Peut- on alors parler d’une guerre des monnaies lancée par le Japon ? Selon Michel Aglietta ce serait malvenu : « En 5 ans, du début 2007 au début 2012, le yen a subi une appréciation de plus de 50 % contre le dollar. Aller raconter que sa baisse de 17 % depuis la mi-novembre est une dévaluation compétitive qui déclenche une guerre des changes est pour le moins mal venu ».
Chine
 A partir de 2001 et de son entrée dans l’OMC, la Chine a indexé sa monnaie sur le cours du dollar. Compte tenu de l’excédent commercial de la Chine et du déficit des Etats Unis par rapport à la Chine, la monnaie chinoise aurait dû se réévaluer, notamment par rapport au dollar. Mais la Banque centrale chinoise est intervenue systématiquement pour acheter des dollars. Elle est devenue ainsi progressivement la première détentrice de réserves de change au monde et notamment de dollars. (Plus de 3000 milliards de dollars de réserve de change). A partir de 2005 la Chine a laissé le Yuan se réévaluer progressivement de 20 % par rapport au dollar. En 2010, la Chine est revenue à un régime de taux de change flottant administré. Le Dollar des Etats Unis n’est plus la seule devise de référence pour la fixation du taux de change du Yuan. Son cours est indexé sur un panier de devises étrangères de référence. La banque centrale continue d’intervenir pour canaliser l’évolution du Yuan et éviter une hausse trop importante qui pénaliserait excessivement les exportations chinoises. Elle continue donc d’accumuler des réserves de changes.
Brésil
 Le terme de « guerre des changes », rappelle Michel Aglietta, a été lancé par le ministre des finances brésilien Guido Mantega en septembre 2010. Il dénonçait les effets de la politique monétaire des Etats Unis. Les liquidités abondamment émises par la banque centrale des Etats Unis ne finançaient pas seulement la consommation et les investissements aux États-Unis. La reprise est au contraire restée assez limitée. Ces liquidités se sont aussi transformées en flux de capitaux vers les pays émergents et notamment le Brésil. Les banques, les fonds de pension et autres hedge funds y sont attirés par des perspectives de croissance et de rendements élevés. Cela provoque une montée de l’inflation y compris sur le prix des actifs financiers prix d’actifs, inflation et une augmentation du taux de change. Le Brésil et d’autres pays émergents comme la Corée du Sud, tentent de se protéger en restreignant la libre circulation des capitaux avec un contrôle des capitaux entrant dans le pays et par une taxe de 6 % sur les emprunts des entreprises à l’étranger.
Suisse
 Dans le contexte de la crise, les capitaux ont afflué vers la Suisse considérée comme place refuge, dans tous les sens du terme. La conséquence a été une augmentation du taux de change du Franc suisse de 50 % par rapport aux principales monnaies. La situation est devenue intenable pour les exportations de marchandises suisses car ce pays ne vit pas que de l’activité de ses banques. Depuis plus d’un an, la Banque nationale suisse intervient systématiquement pour empêcher l’euro de descendre en dessous d’une parité dite parité plancher de 1 euro pour 1,20 Franc suisse.
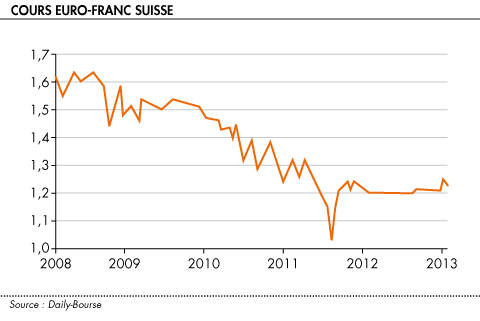
Résultat : Comme en Chine, les réserves de change de la Suisse s’accumulent mais principalement en euros. (Fin septembre 2012, les réserves de changes totales de la Suisse étaient évaluées à 430 milliards de Francs suisses). Ces réserves sont investies en titres de dettes publiques sûrs. Leur rendement est faible. Certains s’interrogent sur une politique plus active les concernant (diversification vers des titres privés à rendement plus élevé et constitution d’un fonds souverain).
Depuis la fin 2012 et la remontée de l’euro, la Banque de Suisse peut réduire ses achats d’euros et opérer une certaine diversification de ses réserves de change.
Zone Euro
 La zone euro est spectatrice.
En principe, selon les Traités (article 188 du Traité de Lisbonne) le Conseil peut, lorsqu’il n’y a pas de système de change fixe avec une monnaie (ce qui est aujourd’hui le cas général ), « formuler les orientations générales de politique de change vis-à-vis de ces monnaies ». Ces orientations générales doivent être conformes avec « le maintien de la stabilité des prix ». Pour sa part la Banque centrale européenne, qui a pour objectif principal la stabilité des prix, conduit les opérations de change et doit mettre en œuvre les orientations éventuelles du Conseil.
Dans les faits, les Etats ne sont pas d’accord sur la politique de change et ne formulent pas de recommandations. La BCE est seule maitre à bord. Elle agit avec l’objectif de stabilité des prix et n’a pas à proprement parler de politique de change.
Ceci a pu être constaté à de multiples reprises dans le passé. On le vérifie encore actuellement : la remontée de l’euro est due d’une part à une certaine accalmie dans les menaces d’éclatement de l’euro et d’autre part au fait que la BCE conduit une politique monétaire un peu plus restrictive que ses homologues notamment en matière de programme de rachat de dettes publiques. Mais les Etats ne sont pas d’accord entre eux sur la portée de la hausse. La France s’en inquiète. Selon le ministre des finances, Pierre Moscovici, s’exprimant le 6 février 2013, si l’appréciation récente de l’euro devait se confirmer pour une durée d’un an, la croissance économique de la France, déjà pratiquement inexistante, serait amputée d’environ 0,3 point de pourcentage. L’Allemagne s’en satisfait. Les exportations allemandes ne sont pas pénalisées. La chancelière Angela Merkel a estimé le 20 février 2013 que « des cours de l’euro compris entre 1,30 et 1,40 dollar appartiennent à la normalité dans l’histoire de l’euro ». Elle a réaffirmé également l’opposition de l’Allemagne à « une politique active de taux de change ».
Un changement en la matière n’est donc pas pour maintenant. Mais si la hausse de l’euro devenait telle qu’elle pénalise tous les Etats de la zone euro ? Ce n’est pas le plus probable compte tenu de la récession économique de la zone qui la rend relativement moins attractive pour les capitaux. Sans parler des risques de rebonds de la crise de l’euro. Mais en supposant que cela arrive et que cela conduise à un consensus pour une politique de change plus active, comment la zone euro pourrait-elle opérer ?
Les remises en cause devraient être très profondes.
-
Un premier moyen serait en effet que la Banque centrale européenne fasse comme ses homologues : qu’elle considère que les risques d’inflation n’existent pas et qu’elle mène une politique monétaire plus expansive se rapprochant de celle conduite par ses homologues des Etats Unis, du Royaume Uni ou du Japon.
-
Un deuxième moyen serait d’intervenir directement, comme le fait la Suisse vis-à-vis de l’euro, sur le marché des changes pour acheter des devises étrangères et notamment du dollar et du yen. Mais c’est une politique qui ne peut réussir dans la durée que dans le cadre d’une concertation internationale et d’un consensus sur l’évolution des taux de changes des principales monnaies.
-
Un troisième moyen serait d’agir sur les déséquilibres internes à la zone Euro et de faire en sorte que l’Allemagne qui accumule des excédents commerciaux considérables mène une politique salariale et budgétaire plus expansive.