Logement : le taux d’effort
Le taux d’effort est un indicateur du poids budgétaire du logement. Il s’agit simplement de la part des revenus qu’un ménage consacre aux dépenses liées à sa résidence principale. Ces dépenses comprennent bien entendu le loyer, mais également le remboursement d’un crédit immobilier pour un accédant à la propriété. S’y ajoutent, en plus, les charges, les dépenses d’eau, d’énergie, et les impôts locaux comme la taxe foncière.
Le taux d’effort peut être calculé en tenant compte ou non des aides au logement (on distingue le taux « net » et le taux « brut »). Le taux net est souvent celui retenu, car il reflète mieux ce que le ménage paie réellement.
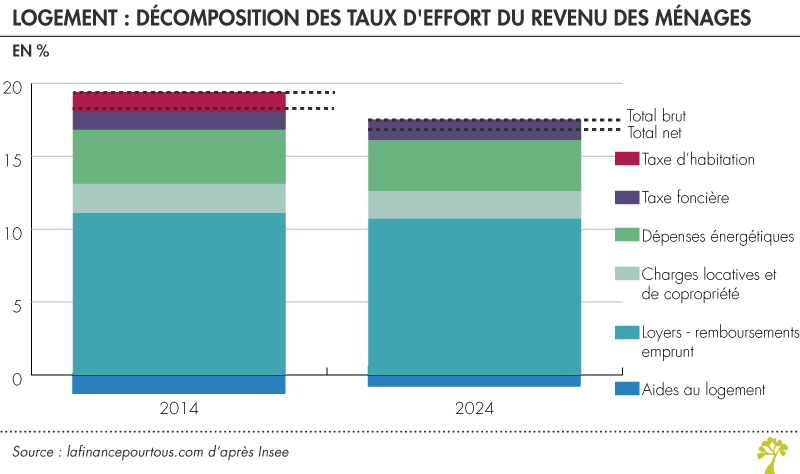
Pourquoi le logement pèse-t-il moins qu’il y a dix ans ?
La première explication est assez simple. Entre 2014 et 2024, les revenus des ménages ont augmenté plus vite que leurs loyers et leurs mensualités de crédit : d’environ 25 % pour les premiers, contre environ 20 % pour les seconds. La part du logement dans le budget a donc mécaniquement diminué.
Cependant, le principal facteur de cette évolution est la suppression de la taxe d’habitation sur les résidences principales, mise en place progressivement entre 2018 et 2023. À elle seule, elle explique 1,4 point sur les 1,9 point de baisse du taux d’effort brut. Pour de nombreux ménages, elle a fait disparaître une dépense de plusieurs centaines d’euros par an.
Mais d’autres évolutions ont freiné cette baisse. La taxe foncière, payée par les propriétaires, a augmenté d’environ 50 % sur la période. Les aides au logement ont reculé de 18 %, à la suite de plusieurs réformes destinées à réduire leur coût.
Enfin, depuis 2020, la hausse des prix de l’énergie et la reprise de l’augmentation des loyers ont de nouveau alourdi la facture. Le recul moyen du taux d’effort résulte donc de forces opposées. Les gagnants et les perdants ne sont pas les mêmes selon les ménages.
Locataires, propriétaires : des situations très différentes
Le poids du logement dépend d’abord du statut d’occupation. Les propriétaires qui ont fini de rembourser leur crédit n’ont plus de loyer ni de mensualité à payer. Leur taux d’effort est d’environ 7 % et correspond surtout aux charges, à l’énergie et à la taxe foncière. Pour les accédants à la propriété qui remboursent encore leur emprunt, il atteint environ 23 %. Il est proche de celui des locataires du parc social (24 %) et du parc privé (25 %).
Ces différences reflètent aussi le moment de la vie. Les jeunes ménages sont souvent locataires ou viennent d’acheter avec un crédit, alors que les plus âgés sont souvent propriétaires sans crédit. Les moins de 30 ans, les personnes seules et les familles monoparentales consacrent ainsi une part importante de leurs revenus au logement (jusqu’à près de 25 %). Ils disposent souvent d’un seul revenu et doivent pourtant payer un logement complet. À l’inverse, les couples de plus de 65 ans y consacrent en moyenne environ 9 % de leurs revenus.
Poids du logement pour les ménages modestes
C’est chez les ménages modestes que les écarts sont les plus marqués.
En 2024, le quart des ménages les plus modestes consacre plus de 32 % de ses revenus au logement, aides déduites. Pour le quart le plus aisé, cette part est d’environ 12 %. Le logement est en effet une dépense difficile à réduire, qui pèse plus lourd quand les revenus sont faibles.
Surtout, l’évolution sur dix ans n’est pas la même pour tous. Les ménages modestes ont eux aussi profité de la suppression de la taxe d’habitation, même si beaucoup d’entre eux en étaient déjà partiellement ou totalement exonérés. Mais ils sont les principaux bénéficiaires des aides au logement. La baisse de ces aides a donc pesé plus fortement sur leur budget , et leur taux d’effort a augmenté.
Au-delà des moyennes, environ un ménage sur dix consacre plus de 40 % de ses revenus à son logement. À ce niveau, il reste peu de place pour les autres dépenses. La hausse récente des prix de l’énergie a aussi conduit de nombreux ménages à adapter leur comportement : environ six sur dix déclarent avoir réduit leur consommation d’énergie à cause des prix. Le poids du logement ne se mesure donc pas seulement en euros. Il se voit aussi dans les arbitrages quotidiens des ménages, en particulier les plus fragiles.