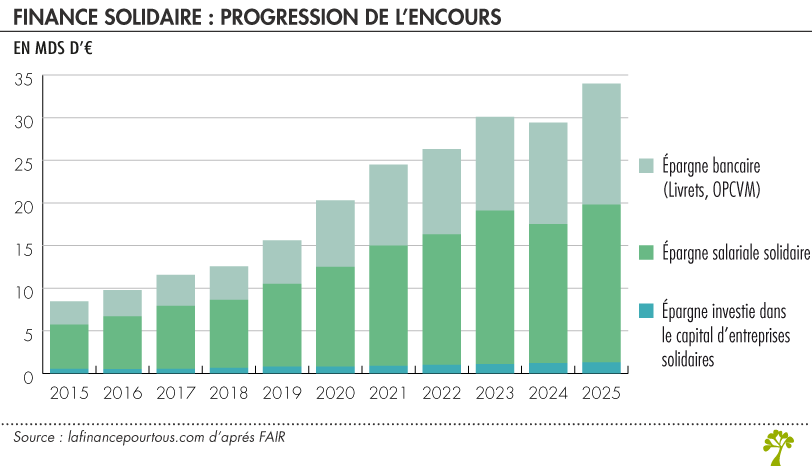
En dix ans, l’épargne solidaire, qui permet de donner du sens à ses placements, a connu une forte croissance : ses encours sont passés de 8,46 milliards d’euros fin 2015 à 34 milliards fin 2025. L’association FAIR (Financer, Accompagner, Impacter, Rassembler) publie une étude complète « Epargnants Solidaires 2026 ».
Épargne solidaire : encore trop peu d’épargnants actifs
La finance solidaire, qui regroupe les formes d’épargne orientées vers le financement d’activités qui ne seraient pas immédiatement rentables mais qui sont utiles socialement, reste peu connue des Français. Selon l’étude, on recense 2 millions d’épargnants solidaires. L’association FAIR gère le label Finansol, créé en 1997. Il existe désormais quelque 180 produits labellisés Finansol. Ce Label vous assure que votre épargne contribue réellement au financement d’activités génératrices d’utilité sociale et/ou environnementale.
« Nous vivons un paradoxe : les besoins de financement de la solidarité, de l’accès au logement, de l’insertion et de la transition écologique sont immenses, et l’épargne solidaire ne représente encore que 0,52 % de l’épargne des Français. », Clémence Vaugelade, Directrice générale de FAIR.
Les chiffres clés de l’étude épargnants solidaires 2026 de FAIR
- Près de 2 répondants sur 3 ont plus de 50 ans
- 79,3 % placent la dimension responsable ou solidaire parmi leurs trois principaux critères de choix d’épargne
- 87,5 % souhaitent pouvoir choisir les thématiques financées par leur épargne
- 50,7 % des détenteurs de placements durables, hors livrets et épargne salariale, ignorent si leurs produits sont labellisés
- 4 profils identifiés
- les intransigeants, l’épargne comme acte militant
- les tempérés, une épargne de compromis
- les sélectifs, une cohérence engagée
- les diversifiés, un équilibre calculé
Faites le test pour connaitre votre profil d’épargnant solidaire
À lire aussi sur notre site
La durabilité des placements plébiscitée
L’enquête révèle que les personnes interrogées placent très largement en tête la dimension responsable ou solidaire du placement (79,3 %), loin devant la disponibilité de l’argent placé et le niveau de risque (48,5 % chacun), le rendement attendu (34,2 %), la fiscalité (26,1 %), les frais (22,9 %) et la durée de détention conseillée (11 %). Aussi, les thématiques environnementales arrivent largement en tête, suivies des thématiques sociales puis de gouvernance.
Face à l’arbitrage entre durabilité et rendement, 39,5 % des répondants acceptent un produit durable à condition de ne pas perdre leur capital de départ, et 43,7 % exigent au moins une rémunération égale à l’inflation ou au taux du Livret A.
Les livrets dits « de partage » (qui consistent à faire don de tout ou partie des revenus de son placement à une œuvre d’intérêt général ayant un caractère philanthropique, éducatif, scientifique, social, humanitaire, culturel ou environnemental) est largement représentée : 58,4 % déclarent détenir au moins un livret de partage.
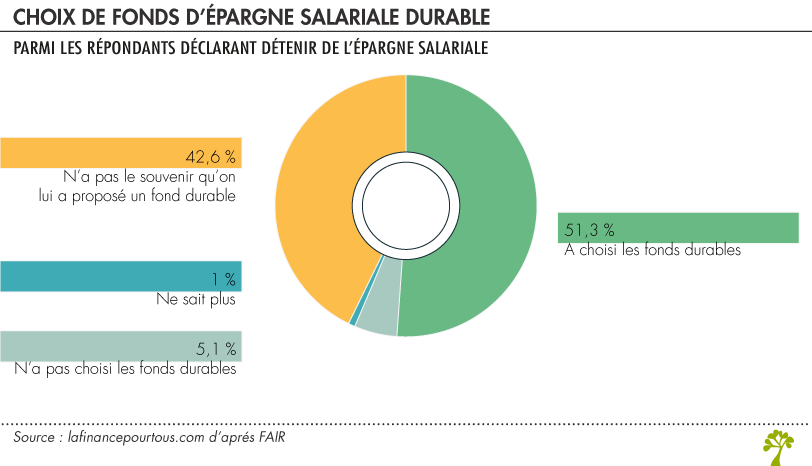
Pour l’épargne salariale, qui reste le vecteur le plus important en termes d’encours, l’étude démontre que, sur l’ensemble des détenteurs d’épargne salariale, « 42,6 % ignorent la possibilité de lui donner une coloration solidaire ou responsable ».
Depuis 2000, les plans d’épargne salariale doivent intégrer un fonds solidaire. Et depuis 2022, les contrats d’assurance-vie multi-supports doivent présenter trois types d’unités de compte : solidaire, « vert » et ISR.
À lire aussi sur notre site
Cette enquête a été conçue et analysée par Charlotte Janson, doctorante en sociologie à l’Université Paris-Dauphine (PSL), sur la base de 4 296 réponses.