Question
Pourriez-vous me dire comment protéger des sommes supérieures à 100 000 euros, au-delà du plafond de la garantie des dépôts, en cas de faillite de mon établissement bancaire ou financier ?
Par Abdoulaye
La finance pour tous est une association d’intérêt général, créée pour aider chacun à se sentir plus à l’aise avec les questions économiques et financières.
Pourriez-vous me dire comment protéger des sommes supérieures à 100 000 euros, au-delà du plafond de la garantie des dépôts, en cas de faillite de mon établissement bancaire ou financier ?
Par Abdoulaye
Si votre banque fait faillite, les sommes déposées sur vos ou vos comptes bancaires ouverts auprès de cet établissement sont couvertes par la garantie des dépôts du Fonds de garantie des dépôts bancaires (FGDR).
Les dépôts sur les comptes bancaires sont couverts jusqu’à 100 000 € par déposant et par établissement bancaire. Ce plafond de garantie s’applique à l’ensemble des comptes de dépôt détenus par un titulaire dans une même banque, et non pour chaque compte individuellement.
À lire aussi sur notre site
Voici quelques solutions possibles pour sécuriser son argent au-delà de la somme de 100 000 euros.
Pour éviter de détenir plus de 100 000 € dans une même banque, répartis ou non sur plusieurs comptes (compte bancaire, compte sur livret bancaire, compte à terme…), il est préférable de répartir ces avoirs sur des comptes ouverts auprès d’établissements bancaires distincts. Ce qui permet de bénéficier du plafond de garantie de 100 000 € dans chacune des banques.
Un « dépôt exceptionnel temporaire », provenant notamment d’une succession, d’une donation, de la vente d’un bien immobilier, encaissé moins de 3 mois avant la défaillance de la banque, est garanti jusqu’à 500 000 € par évènement, au-delà du plafond de 100 000 €.
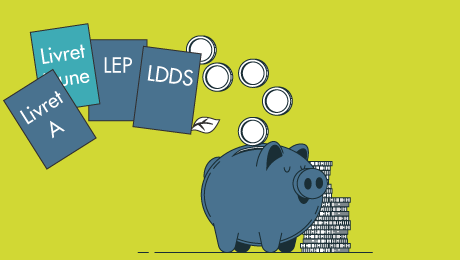
Le Livret A, le Livret de développement durable et solidaire (LDDS) et le Livret d’épargne populaire (LEP) bénéficient d’un régime de garantie par l’État. En cas de faillite de l’établissement bancaire détenant ces livrets, ils seront indemnisés, jusqu’à un plafond global de 100 000 €. Cette garantie de l’État des livrets réglementés se cumule à la garantie des dépôts du FGDR.
À lire aussi sur notre site
Le titulaire d’un compte-titres est propriétaire de ses titres et autres instruments financiers (actions, obligations, parts de Sicav ou de FCP). La banque ou le prestataire de services d’investissements en est simplement dépositaire.
Donc, en cas de faillite de votre banque, teneur de compte, les titres devraient vous être restitués. Vous pouvez ensuite les transférer dans un autre établissement.
Mais lorsque les instruments financiers deviennent indisponibles et que l’établissement financier ne peut pas les restituer, ni les rembourser pour cause de cessation de paiement, la garantie des titres assurée par le FGDR peut être mise en œuvre.
Les titres sont garantis jusqu’à 70 000 € par titulaire et par établissement (banque ou entreprise d’investissement).
Le compte espèces associé au compte-titres est également couvert : jusqu’à 70 000 € si l’établissement teneur de compte est une entreprise d’investissement, ou inclus dans les sommes couvertes par la garantie des dépôts, dans la limite de 100 000 €, si l’établissement teneur de compte est une banque.
Les sommes investies dans l’assurance vie bénéficient d’un régime de garantie distinct, en cas de faillite de l’assureur gestionnaire du contrat. C’est le Fonds de garantie des assurances de personnes (FGAP) qui est chargé d’indemniser les épargnants jusqu’à 70 000 € par client et 90 000 € pour les rentes de prévoyance (décès, incapacité et invalidité).
 Quiz


Commenter