Hausse du plafond du Livret A : combien pouvez-vous gagner en plus ?
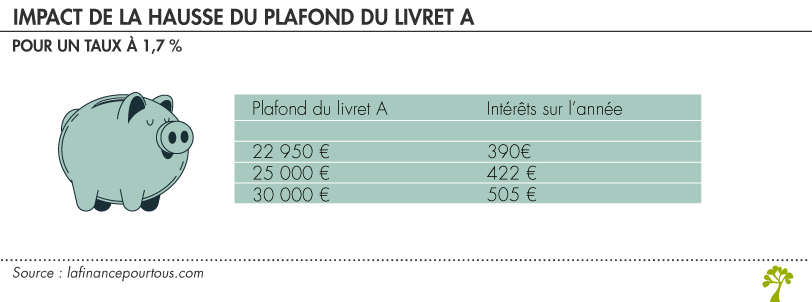
L’objectif de la hausse du plafond du livret A est de financer notamment le plan d’adaptation au changement climatique. Roland Lescure, ministre de l’Économie, devrait annoncer le nouveau plafond très prochainement.
« Il y a encore une dernière concertation, un travail à faire avec la place bancaire, avec Bercy et avec la Caisse des dépôts, pour une fourchette entre 25 et 30.000 euros. » Sébastien Lecornu, Premier ministre
Pour le moment, le taux du livret A, comme celui du Livret de Développement Durable et Solidaire (LDDS), est de 1,7 % net d’impôt et de prélèvements sociaux.
Avec la hausse de l’inflation, il pourrait grimper à 2 % voire plus au 1er février 2027.
Rappelons que les livrets d’épargne réglementés ne supportent si impôt ni prélèvements sociaux. Pour comparer le taux net, il convient de tenir compte de la fiscalité, soit un PFU de 31,4 % pour la majorité des placements, dont les livrets bancaires fiscalisés
À lire aussi sur notre site
Même si l’encours moyen s’élève à environ 7 550 €, le livret A reste le placement préféré des Français, puisqu’il est détenu par 57 millions de personnes.
Calcul des intérêts du livret A : la règle de la « quinzaine »
Les intérêts du livret A sont calculés et comptabilisés à condition que la somme placée sur le compte reste au moins une quinzaine complète, c’est la règle de la quinzaine. Il existe deux quinzaines : celle du 1er au 15 du mois et celle du 16 à la fin du mois.
Vous faites un versement le 2 du mois et vous retirez cet argent le 28. Vous ne recevrez aucun intérêt, bien que plus de quinze jours se soient écoulés entre le versement et le retrait, car aucune quinzaine complète telle que définie plus haut n’aura été comptabilisée.
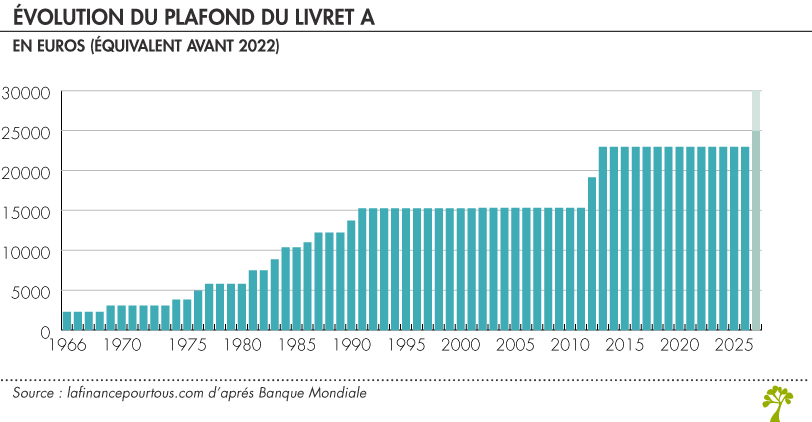
Au fil des années le plafond du livret A a sensiblement augmenté.
Quelles sont les règles de révision du taux du livret A ?
Le taux du livret est révisé deux fois par an, en février et août.
Sa valeur dépend de la moyenne semestrielle du taux d’inflation et des taux interbancaires à court terme. En outre, deux révisions intermédiaires peuvent intervenir en mai et en novembre, sur proposition de la Banque de France, si celle-ci « estime que la variation de l’inflation ou des marchés monétaires est très importante ».

À lire aussi sur notre site