Dans son 10ème rapport annuel, l’Observatoire de la Sécurité des moyens de paiement (OSMP) de la Banque de France fait le bilan de l’évolution de la fraude aux moyens de paiement scripturaux en 2025.
Le montant global des fraudes a augmenté de 3,8 % sur un an, et représente un montant de 1,2 milliard d’euros. Mais le nombre de transactions frauduleuses est en baisse de 7,6 %. 7,2 millions d’opérations frauduleuses ont été enregistrées en 2025.
La progression de la fraude est inférieure à celle de l’usage des moyens de paiement scripturaux.
Développement des nouveaux usages des moyens de paiement scripturaux
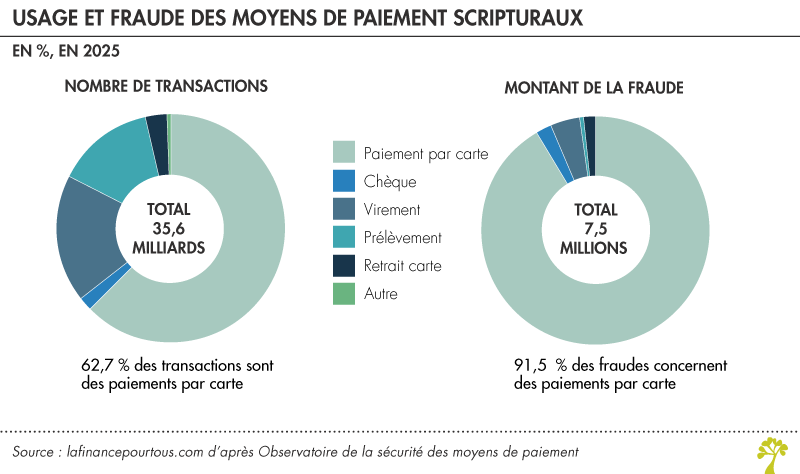
En 2025, 35,6 milliards de transactions ont été réalisées par carte, chèque, virement, prélèvement et autres moyens de paiement scripturaux, en hausse de 5,5 % par rapport à 2024.
Le montant des paiements scripturaux a augmenté de 4,2 % sur un an, pour un montant total de 36 264 milliards d’euros.
Près de 63 % des paiements scripturaux sont réalisés par carte
- L’usage de la carte bancaire continue de progresser. Elle constitue le premier moyen de paiement utilisé par les Français. La carte bancaire représente 62,7 % des transactions (contre 62,1 % en 2024).
- Le paiement sans contact se développe également : il représente 72 % des paiements par carte de proximité dans les commerces (contre 68 % en 2024).
- Le paiement par carte via mobile progresse aussi : il représente plus de 19 % des paiements de proximité par carte (contre 15 % en 2024),
Forte progression des virements instantanés
L’usage du virement instantané se développe rapidement. Il progresse de 78 % en nombre de transactions et de 118 % en montant. En 2025, il représente 17 % des virements émis (contre 10 % en 2024), soit 1 virement émis sur 6.
À lire aussi sur notre site
L’usage du chèque continue de décroître (-16 % en montant, -14 % en nombre de chèques émis). La diminution du nombre de chèques échangés est de 46 % par rapport à 2020. Il ne représente plus que 1,9 % des transactions (hors paiements en espèces).
Montant de la fraude
Le montant de la fraude augmente malgré une diminution du nombre des transactions frauduleuses.
Le montant global de la fraude aux moyens de paiement scripturaux représente 1,241 milliard d’euros (en hausse de 3,8 % par rapport à 2024). Mais le nombre de transactions frauduleuses diminue de 7,6 % (7,2 millions de transactions fraudées).
Baisse des fraudes sur les cartes bancaires
Le montant de la fraude sur les cartes de paiement (émises en France) s’élève à 475 millions d’euros, en baisse de 8,6 % par rapport à 2024.
En 2025, le taux de fraude sur les cartes atteint son plus bas niveau historique : 0,0472 % (contre 0,0531 en 2024). Ce sont les paiements par carte sur internet qui restent les plus exposés à la fraude : ils représentent 70 % de la fraude sur les cartes, pour seulement 27 % du montant total des paiements par carte. Mais leur taux de fraude, de 0,124 %, est en diminution par rapport à 2024 (0,155 %). Il a diminué de 50 % depuis 2020.
Les fraudes sur les retraits par carte augmentent, le taux de fraude passant de 0,031 % en 2024 à 0,033 % en 2025, « sous l’effet de l’augmentation des fraudes aux faux coursiers » indique la Banque de France.
Stabilité du taux de fraude sur le chèque
Le taux de fraude sur le chèque (0,069 %) est stable sur deux ans. Mais il demeure le moyen de paiement affichant le taux de fraude le plus élevé, selon les indications de l’Observatoire. Le vol ou la perte de chèques représente 90 % des fraudes au chèque, pour un montant moyen de fraude 1 348 €. A l’opposé, les fraudes par détournement sont beaucoup plus rares (1 % de la fraude au chèque) mais leur montant moyen s’élève à 13 679 €.
L’Observatoire souligne que « l’acheminement des chéquiers demeure un point de vulnérabilité important dans le cycle de vie des chèques ». Il recommande aux établissements bancaires de privilégier le retrait de chéquier en agence, sans frais supplémentaire pour le client. A défaut, l’envoi par courrier postal doit être sécurisé et tracé. La banque doit adresser un double message au titulaire du compte : le premier annonçant l’envoi du chéquier et le deuxième l’informant de l’arrivée supposée du chéquier à destination. Cette recommandation devrait être mise en œuvre par les banques d’ici décembre 2026.
À lire aussi sur notre site

Hausse de la fraude aux virements
Le virement constitue le moyen de paiement scriptural le plus fraudé : 39 % des fraudes, contre 30 % en 2024. Les fraudes au virement résultent en premier lieu de détournement (61 %), puis de faux (27 %) et de falsification (3 %).
Ce sont les virements initiés par des services de banque en ligne qui sont le plus fraudés. Selon le rapport de l’Observatoire de la sécurité des moyens de paiement, « les fraudeurs mobilisent à la fois des techniques de récupération d’accès à ces solutions par hameçonnage et des techniques de manipulation pour convaincre leurs victimes de fournir une donnée sensible ou de valider une opération ».
Le taux de fraude des virements instantanés est de 0,041 %, en baisse sur un an (0,046 % en 2024). Et ce taux est inférieur à celui de la carte (0,49 %).
La fraude par manipulation progresse de 34 % sur un an
La fraude par manipulation progresse depuis 2021 (+43 % entre 2021 et 2024), avec une hausse plus significative en 2025 (+34 % sur un an) et atteint 516 millions d‘euros.
Elle représente 41,6 % du montant total des fraudes aux moyens de paiement en 2025. Sa part a doublé en 4 ans. Elle recouvre la fraude au faux conseiller bancaire, la fraude au faux service anti-fraude de la banque, la fraude au Président et la fraude par la substitution d’IBAN.
Ces manipulations téléphoniques sont rendues possibles par la récupération des données personnelles, qui crédibilisent le discours tenu par l’auteur de la fraude, par le biais des fuites de données, de fausses publicités ou encore de sites miroirs.
À lire aussi sur notre site
Les actions de lutte contre la fraude par manipulation
Pour lutter contre les fraudes par manipulation, l’Observatoire de la sécurité des moyens de paiement développe des actions de coopération avec différents acteurs concernés. Le secteur des télécommunications est concerné pour la mise en œuvre de mécanisme d’authentification des numéros de téléphone.
L’OSMP souhaite aussi développer dans les prochaines mois une coopération avec les principaux acteurs du numérique, comme Apple, Google, Meta ou TikTok. Paur faire face aux fraudes permises par les fonctionnalités des applications de messagerie instantanée et par les réseaux sociaux.
Les banques et le secteur des télécommunications mènent une réflexion sur la mise en place d’un numéro court et unique « anti-fraude ». Il permettrait à tout particulier, qui reçoit un appel suspect ou soupçonne un risque de fraude, de joindre facilement le service de lutte contre la fraude de son établissement bancaire. Un tel numéro de téléphone (159) est disponible au Royaume-Uni.
Comment éviter les fraudes aux moyens de paiement ?
Des fiches ont été élaborées à l’initiative de l’Observatoire, pour proposer des conseils de prudence pour faire face aux principaux risques de fraude à la carte bancaire, au chèque, au virement et au prélèvement.
Il est recommandé de ne communiquer à personne, même à sa banque (qui n’en fera jamais la demande), ses identifiants, mots de passe et codes confidentiels associés à ses moyens de paiement.
Il ne faut jamais accéder à sa banque en ligne depuis un lien fourni par email ou SMS. Il est nécessaire de toujours saisir l’adresse internet de sa banque.
Il ne faut jamais communiquer les données de sa carte bancaire après avoir cliqué sur un lien reçu par SMS ou par courriel. Aussi, sa carte ne doit jamais être confiée à un tiers, ou un coursier quel que soit le motif invoqué.
Pour l’ajout de bénéficiaires dans son espace de banque en ligne, il faut s’assurer qu’il s’agit d’une personne de confiance, et vérifier ses coordonnées bancaires au préalable, par le biais d’un contre-appel notamment.
Il ne faut jamais accepter d’encaisser un chèque dont le montant est supérieur au montant à régler, ou pour le compte d’autrui notamment lorsqu’une situation d’urgence est invoquée.
À lire aussi sur notre site
Comment réagir en cas de fraude ?
En cas de perte ou vol de moyens de paiement, d’opérations de paiement frauduleuses constatées sur son compte bancaire, il est nécessaire de réagir le plus rapidement possible.
– Faites immédiatement opposition au moyen de paiement auprès de votre banque, pour éviter toute nouvelle opération frauduleuse ;
– Signalez les opérations frauduleuses auprès des forces de l’ordre. Vous pouvez aussi déposer une plainte auprès de la police ou de la gendarmerie ;
– Contactez votre banque pour contester les opérations de paiement frauduleuses et obtenir, selon les cas, le remboursement du montant de la fraude.
Conservez tous les éléments de preuve de la fraude dont vous êtes victime (notamment les appels et messages reçus de la part du fraudeur) et des démarches entreprises après la découverte de la fraude (mise en opposition, dépôt de plainte, échanges avec votre banque…).