Dépenses de retraite : un poids très différent selon les ministères
Pour la première fois dans le projet de budget pour 2027, la part consacrée aux retraites est présentée de façon lisible pour chaque ministère. Cette dépense n’était auparavant pas cachée, mais dispersée entre les cotisations des agents et les versements de l’État, leur employeur.
Les dépenses présentées ici concernant donc les agents de l’État, et non ceux de la fonction hospitalière et des collectivités territoriales.
La retraite des agents par ministère
La part dépend d’abord du nombre de fonctionnaires employés. En effet, plus un ministère compte d’agents, plus il verse de contributions pour leurs futures pensions et pour les pensions des générations précédentes. La moyenne est d’environ 13 % des crédits des ministères. Mais cette moyenne masque de grands écarts.
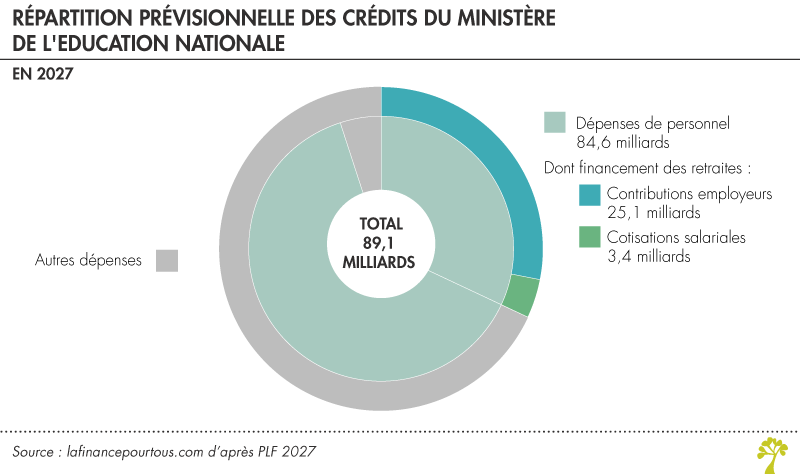
À l’Éducation nationale, 28,5 milliards d’euros sur 89,1 milliards de crédits, soit 32 %, sont liés au financement des retraites. Ce montant comprend 25,1 milliards de contributions employeur et 3,4 milliards de cotisations salariales. Pour le ministère de l’Intérieur, la part atteint 30 %. Elle est plus faible dans les ministères qui emploient moins de fonctionnaires. Elle est inférieure à 1 % pour la Ville et le logement ainsi que pour l’Aménagement du territoire et de la décentralisation.
À lire aussi sur notre site
À l’échelle de l’État, cette dépense est élevée.
En 2025, l’État employeur a consacré 49,3 milliards d’euros aux retraites de ses fonctionnaires et des ouvriers de l’État. Cela représentait 11,4 % du budget général, contre 10,2 % en 2021. La même année, 65,9 milliards d’euros de pensions ont été versés à 2,5 millions de pensionnés de la fonction publique d’État.
Le CAS Pensions et le rôle de la contribution employeur
Les pensions des fonctionnaires civils et militaires de l’État sont retracées dans un compte d’affectation spéciale, appelé CAS Pensions. Un compte d’affectation spéciale est une partie du budget réservée à certaines recettes et à certaines dépenses. Dans ce cas, il sert à suivre les recettes destinées au paiement des pensions et les pensions versées.
La loi impose que ce compte reste équilibré. Ses recettes doivent donc couvrir ses dépenses. Les agents versent une cotisation salariale. L’État verse aussi une contribution employeur. Dans le cas de l’État, cette contribution joue également le rôle de variable d’ajustement.
Si les pensions augmentent ou si le nombre d’agents cotisants diminue, le taux de contribution employeur peut être relevé.
Pour les fonctionnaires civils, il est passé de 74,28 % en 2024 à 78,28 % en 2025, puis à 82,28 % en 2026. Il a donc augmenté de 8 points en deux ans.
Pour les militaires, il atteint 126,07 % en 2026.
Ces taux s’appliquent au traitement indiciaire brut. Il s’agit du traitement lié au grade et à l’indice, avant les primes. Un taux militaire de 126,07 % ne signifie donc pas que l’État verse 126,07 % de toute la rémunération, mais que la contribution dépasse le traitement indiciaire retenu comme base de calcul.
À lire aussi sur notre site
À titre de comparaison, la contribution employeur est de 37,65 % dans la fonction publique territoriale et hospitalière. Elle est de 16,67 % dans le secteur privé. Ces taux ne sont toutefois pas directement comparables, pour de nombreuses raisons. Notamment, dans le régime de l’État, la contribution employeur doit garantir l’équilibre du CAS Pensions, tandis que dans le régime général, le financement repose aussi sur d’autres recettes.
À lire aussi sur notre site
Fonction publique : une démographie moins favorable que dans le privé
Le niveau élevé de la contribution employeur s’explique surtout par la démographie du régime de la fonction publique d’État. Le ratio démographique mesure le nombre de cotisants pour un retraité. Il permet de voir combien d’agents en activité financent, par leurs cotisations, les pensions versées.
Dans le régime de retraite des fonctionnaires de l’État, on compte 0,94 cotisant pour un pensionné. Dans le régime général, le ratio est de 1,5. La situation est donc moins favorable pour le régime de l’État : il y a moins de cotisants pour financer chaque pensionné.
Plusieurs évolutions expliquent cet écart. Une part croissante des personnes qui travaillent dans les administrations sont des contractuels. Ils relèvent du régime général et non du régime des fonctionnaires. De plus, les anciens agents de La Poste et d’Orange restent rattachés au régime de l’État, alors que les nouveaux salariés de ces entreprises n’y cotisent plus. Le régime conserve donc des retraités liés à ces anciennes situations, sans recevoir les cotisations des nouveaux agents.
Cette évolution ne signifie pas que les pensions des fonctionnaires seraient particulièrement généreuses. Une étude de la Drees, le service statistique des ministères sociaux, a comparé les règles de calcul. Si les règles du régime général étaient appliquées aux fonctionnaires de l’État, leur pension moyenne augmenterait de 1,5 %. Le résultat serait différent selon les personnes : certaines seraient gagnantes, d’autres perdantes.
Retraite des agents de l’État : quelle est la portée de cette analyse ?
Les résultats de cet exercice de transparence ne doivent pas être surinterprétés.
La présentation ne tranche pas le débat sur le niveau des pensions, l’âge de départ ou le partage de l’effort entre actifs et retraités. Elle donne simplement un cadre plus lisible pour l’aborder. Elle montre surtout qu’un changement de comptabilité ne suffit pas à réduire la dépense réelle.
Pour cela, il faudrait modifier les dépenses de retraite, les recettes qui les financent ou les règles qui déterminent les droits.