Hausse des taux : des conséquences financières pour les emprunteurs
La hausse de l’OAT (obligation assimilable du Trésor), qui frôle désormais les 5 %, est l’une des causes de la hausse des conditions financières des prêts immobiliers.
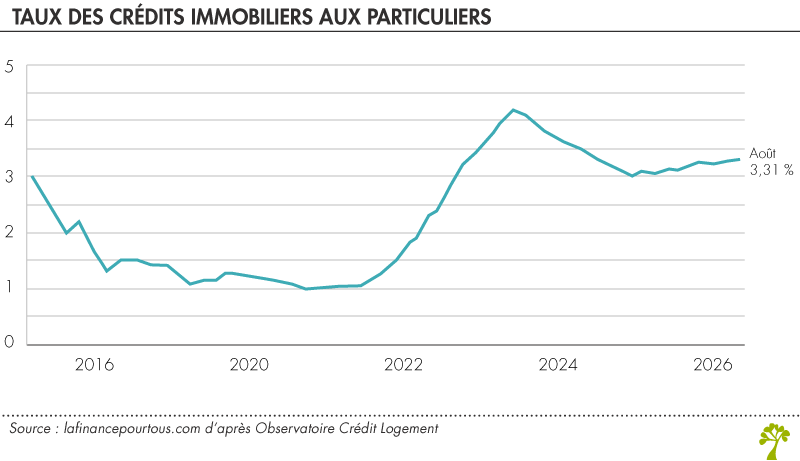
Après une belle accalmie au début de l’année 2024 et en 2025, les taux repartent à la hausse depuis 2026, notamment depuis le printemps. On reste cependant en deçà des taux observés fin 2023 (4,2 %).
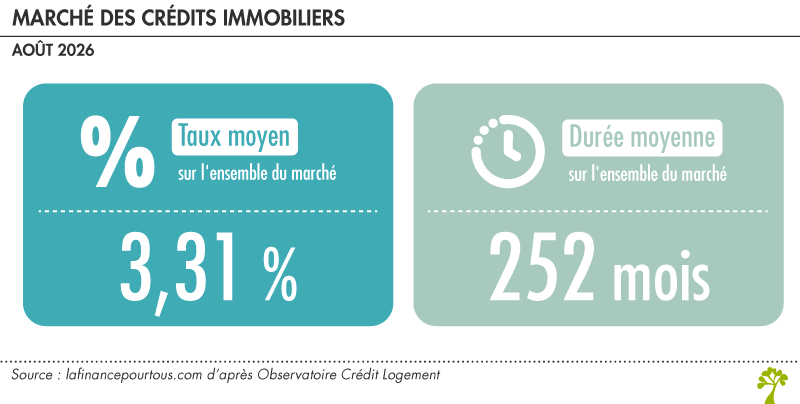
Actuellement, et selon les chiffres annoncés par des sociétés de courtage, le taux moyen est d’environ 3,34 % pour les « bons dossiers ». Et en fonction de la durée du prêt, la facture peut grimper !
« Avec le retour des tensions inflationnistes, le pouvoir d’achat des ménages se détériore et l’accès au crédit devient plus difficile, en particulier pour les ménages modestes et les primo-accédants » précise l’Observatoire Crédit Logement CSA dans sa note du mois d’août.
Primo accédants et acheteurs d’immobilier locatifs : des dossiers à risque
Tout comme en 2023, où les taux étaient très élevés, les professionnels anticipent une augmentation des refus de dossiers, notamment pour les jeunes qui bien souvent ne disposent pas d’un apport personnel important. Même constat pour les projets d’investissement immobilier locatif.
Malgré le recours croissant aux durées longues, la demande de crédit montre des signes de fragilité, et le coût relatif des opérations de financement atteint 4,2 années de revenus en août.
Et pour des dossiers dits « fragiles » impliquant un taux de crédit élevé, le risque est que le taux annuel effectif global (TAEG) dépasse le taux d’usure fixé tous les trimestres par la Banque de France.
À lire aussi sur notre site
Hausse du taux des crédit : l’impact sur la mensualité
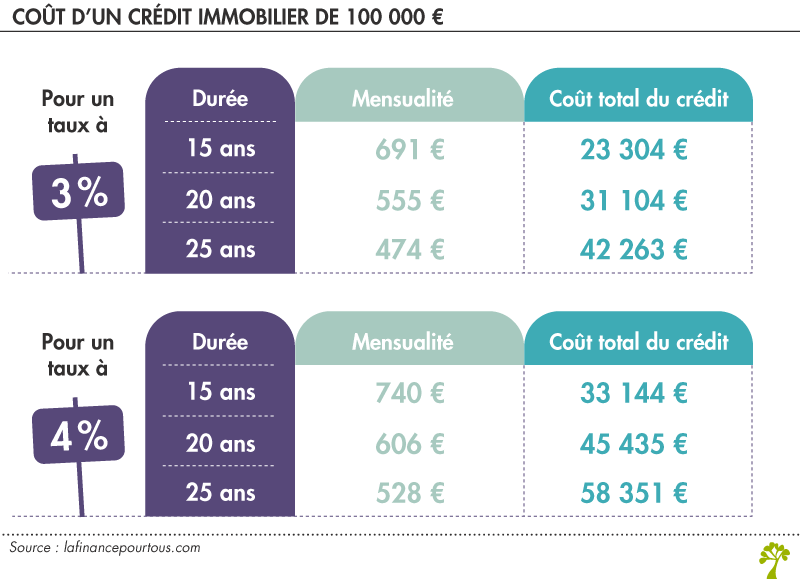
La hausse du taux du crédit implique deux conséquences pour l’emprunteur : la mensualité augmente ainsi que le coût global de l’opération, notamment si la durée du prêt est longue.
Pour un crédit de 100 000 € à 3 % sur 25 ans (durée maximale), la mensualité s’élève à 474 € et le coût total du crédit à 42 263 €. Mais avec un taux de 4 %, il faut verser 528 € par mois pour un coût total de plus de 58 000 € !
À lire aussi sur notre site
Pas d’assouplissement des règles d’octroi des crédits immobiliers
Des règles prudentielles d’octroi des prêts immobiliers, fixées par le Haut Conseil de stabilité financière (HCSF), sont en place depuis 2022 : limiter le taux d’effort à 35 % (les dépenses de logement du ménage ne devant pas dépasser 35 % de ses revenus) et limiter la durée des prêts à 25 ans (pouvant être portée à 27 ans dans certaines situations).
Alors que la Fédération bancaire française (FBF) demandait un assouplissement de ces règles, pour permettre d’accorder des crédits immobiliers à des candidats qui se voient refuser les prêts (les primo-accédants, les ménages avec un reste à vivre élevé malgré un taux d’endettement défavorable…) le HCSF a écarté cette demande, statuant en faveur du maintien des règles actuelles (décision du 15 septembre 2026). Il rappelle que les banques disposent d’une marge de dérogation à ces critères pour 20 % de leur production trimestrielle de crédits.