Début 2007, Goldman Sachs crée et commercialise le fonds ABACUS 2007-AC1. Ce n’est pas le premier de la série. La banque a mis en place 25 produits ABACUS . L’ABACUS 2007-AC1 est ce qu’on appelle un CDO (Collateralised Debt Obligation) synthétique.
C’est un produit de titrisation complexe. Contrairement à un CDO classique, un CDO synthétique ne détient pas directement les créances de référence. Il expose les investisseurs à leur risque de crédit au moyen de contrats dérivés appelés CDS (Credit Default Swap). Les investisseurs qui achètent des titres ABACUS deviennent en quelque sorte les assureurs qui perçoivent des primes aussi longtemps que les obligations ne s’effondrent pas.
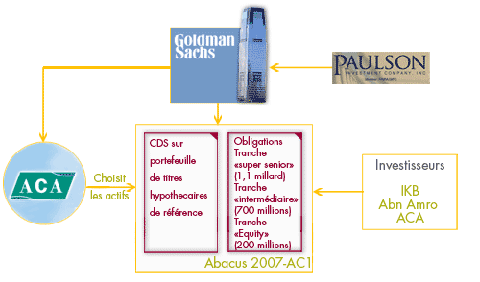
Les actifs ont été choisis par une tierce partie indépendante, ACA Management. Un CDO synthétique nécessite l’intervention d’un « arrangeur » (une banque d’investissement le plus souvent) qui vend la protection. Le document de commercialisation d’ABACUS précise qu’une contrepartie prend des positions vendeuses sur les sous-jacents. Il ne donne pas son nom. Il s’agit du hedge fund dirigé par John Paulson qui a versé 15 millions de dollars de commission à Goldman Sachs pour créer et commercialiser l’ABACUS 2007-AC1.
Les titres ABACUS émis en contrepartie de ce portefeuille d’actifs sont classés en plusieurs catégories comme c’est le cas pour la plupart des produits de titrisation : la tranche la moins risquée « super senior » (1,1 milliard), 4 autres tranches intermédiaires (700 millions) et la tranche la plus risquée « equity » (200 millions).
Un scénario catastrophique pour les investisseurs
La valeur du portefeuille constitué de titres représentatifs de crédits immobiliers s’est effondrée. Les acheteurs du CDO comme la banque allemande IKB, la banque néerlandaise Abn Amro et aussi ACA perdent au total 1 milliard de dollars dans l’affaire (dont 800 millions pour ACA). Le fonds Paulson en a gagné presque autant.
En juillet 2010, Goldman Sachs a conclu un accord avec la SEC, accepté de verser 550 millions de dollars et reconnu que les documents de commercialisation d’ABACUS 2007-AC1 auraient dû mentionner le rôle de Paulson & Co. dans la sélection du portefeuille de référence.



Commenter